Calcular o custo total de um empréstimo pessoal é essencial para entender quanto irá custar o valor total emprestado. Esse custo inclui não apenas o valor principal, mas também juros, taxas e outros encargos. Compreender como realizar esse cálculo pode ajudar na hora de decidir por um empréstimo mais vantajoso.
O custo total de um empréstimo vai além do simples montante financiado. É fundamental considerar todas as taxas associadas, que podem impactar diretamente na sua saúde financeira, especialmente se você estiver planejando um grande investimento.
Um erro comum é não prestar atenção ao Custo Efetivo Total do Crédito (CET). Esse indicador oferece uma visão clara sobre o quanto, de fato, você estará pagando pelo empréstimo, levando em conta todas as taxas e encargos. Por isso, dedicar alguns minutos para compreender os detalhes e calcular pode evitar surpresas no futuro.
Além disso, a comparação entre diferentes ofertas de empréstimos é essencial. Existem várias opções disponíveis no mercado, cada uma com características distintas, como prazos e taxas de juros. Conhecer como avaliar essas propostas ajuda a escolher a melhor alternativa para suas necessidades. Lembre-se de que uma escolha acertada pode impactar seu orçamento a longo prazo, influenciando a sua capacidade de economizar ou investir.
Aspectos Importantes para Calcular o Custo Total do Empréstimo
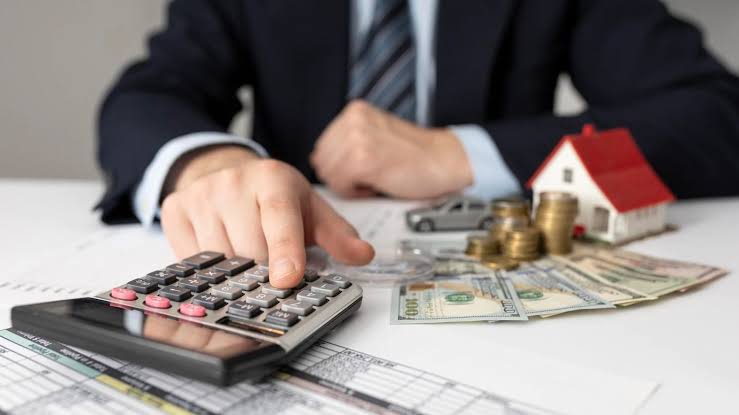
Ao calcular o custo total de um empréstimo, é crucial identificar todos os encargos envolvidos. Isso inclui juros, taxas de administração, seguros, impostos e qualquer outra cobrança acessória que pode ser aplicada. Estar ciente dessas informações irá proporcionar um entendimento mais claro do que será pago ao longo do período contratado.
Outro fator a considerar é a periodicidade dos pagamentos. Se os pagamentos são mensais, trimestrais ou anuais, isso influenciará o montante de juros que será acumulado. Assim, é essencial ter um cronograma de pagamentos claro para evitar surpresas. Por exemplo, um pagamento mensal pode facilitar o planejamento financeiro em comparação com pagamentos anuais.
Ademais, o impacto de possíveis multas ou encargos por inadimplência também deve ser avaliado. Muitas instituições aplicam penalidades em caso de atraso, o que pode aumentar consideravelmente o custo final do empréstimo. Estar informado sobre essas condições é fundamental para uma tomada de decisão consciente. Para mais informações, consulte Quais Custos Avaliar Antes de Contratar um Empréstimo Pessoal.
Além disso, a análise de diferentes cenários financeiros pode ajudar a entender como essas taxas e encargos podem afetar seu orçamento mensal. Considere a situação em que você pode ter pagamentos variados durante o empréstimo, o que pode influenciar a capacidade de pagamento a longo prazo.
Fórmulas Necessárias para Calcular o Custo Total
O cálculo do custo total do empréstimo frequentemente envolve algumas fórmulas básicas. A primeira é o cálculo do juro simples, que é calculado pela multiplicação do valor principal pela taxa de juros e pelo tempo de duração do empréstimo. Essa fórmula é bastante simples e adequada para muitos casos, pois fornece uma estimativa rápida dos juros que serão pagos.
Outra fórmula utilizada é a do juro composto, que considera não apenas o principal, mas também os juros acumulados em períodos anteriores, multiplicando os juros em relação ao saldo devedor. Essa abordagem é comum em empréstimos de maior prazo e pode levar a um custo total significativamente maior. Por exemplo, se você pegar um empréstimo de longo prazo e não realizar pagamentos intermediários, a dívida pode crescer substancialmente.
Além disso, o Custo Efetivo Total (CET) é uma fórmula mais abrangente que traz à tona todos os encargos no cálculo do empréstimo, possibilitando uma análise mais justa entre diferentes propostas. É essencial utilizar essa abordagem para entender o verdadeiro custo da operação e facilitar a comparação com outras ofertas de crédito. Essa fórmula também ajuda a visualizar as diferenças entre os produtos financeiros disponíveis no mercado.
Impacto da Duração do Empréstimo no Custo Final
A duração do empréstimo exerce uma influência direta sobre o custo total. Em geral, quanto mais longo for o prazo de pagamento, maior será o montante de juros pagos ao final do contrato. Isso ocorre porque os juros são um valor que incide sobre o saldo devedor ao longo do tempo, e quanto mais tempo você tiver a dívida, mais juros pagarão em termos absolutos.
É comum que empréstimos de longa duração ofereçam parcelas mensais mais baixas. No entanto, essa redução pode vir acompanhada de um aumento significativo no custo total. Assim, é importante fazer uma análise ponderada entre o valor das parcelas e o valor total pago no final. Por exemplo, um empréstimo de 5 anos pode parecer atrativo em termos de parcelas mensais, mas o custo final pode ser muito maior do que um empréstimo com um prazo mais curto.
Uma alternativa viável é considerar a possibilidade de amortizar o empréstimo de forma antecipada. Assim, o devedor pode reduzir o total de juros pagos, uma vez que você termina de pagar a dívida mais cedo. Contudo, é necessário verificar se a instituição permite essa prática sem penalidades, já que algumas podem aplicar taxas para amortizações antecipadas. Por isso, é fundamental buscar instituições que ofereçam condições mais flexíveis nesse aspecto.
Além disso, considere a sua capacidade de pagamento ao longo do prazo do empréstimo. Um prazo mais longo e parcelas menores podem ser atraentes, mas você deve se certificar de que conseguirá cumprir esse compromisso financeiro ao longo dos anos.
Comparando o Custo Total de Vários Empréstimos
Para escolher entre diferentes empréstimos, é vital fazer uma comparação detalhada. A primeira etapa é obter todas as informações sobre taxas de juros, encargos e o CET, que é a soma total de todos os custos envolvidos no empréstimo. Utilize essas informações para criar uma tabela comparativa que facilite a visualização dos custos e ajude na escolha.
Lembre-se de que o custo total não deve ser o único critério na comparação. As condições de pagamento, flexibilidade e a reputação da instituição também são pontos que não devem ser negligenciados. A contratação de um empréstimo deve ser feita com total segurança, levando em conta não apenas o preço, mas o atendimento e a credibilidade da instituição financeira.
Além disso, considere realizar simulações de pagamento utilizando calculadoras online. Esses recursos auxiliam na melhor visualização do impacto de diferentes ofertas, permitindo que você verifique qual opção é a mais vantajosa ao longo do tempo. Experimente simular seu empréstimo com diferentes taxas e prazos para entender como isso se reflete nas suas finanças mensais e no custo total ao final do contrato.
Uma abordagem eficaz é verificar se a instituição oferece a possibilidade de renegociar o empréstimo em caso de dificuldades financeiras. Esse fator pode ser um diferencial importante na hora de decidir.
O Que Fazer Quando o Custo Total Ultrapassa a Expectativa
Caso o custo total do empréstimo se revele maior do que inicialmente esperado, o primeiro passo deve ser uma revisão detalhada do contrato. Verifique todos os encargos e taxas que estavam previstos e compare com as informações que foram apresentadas no momento da contratação. Muitas vezes, um erro de interpretação pode levar a uma conclusão errada sobre o custo.
Se houver discrepâncias, não hesite em entrar em contato com a instituição financeira para buscar explicações e, se necessário, renegociar os termos. Muitas vezes é possível chegar a um acordo que gere uma condição mais favorável. Vale a pena explorar essa alternativa antes de tomar qualquer decisão mais drástica, como a inadimplência, que pode trazer impactos negativos ao seu histórico de crédito.
Em situações crônicas de altas despesas com o empréstimo, considere avaliar opções de refinanciamento. Essa prática pode oferecer taxas melhores ou prazos mais adequados ao seu orçamento atual, garantindo assim um alívio financeiro sem comprometer tanto a sua renda. Refinanciar pode ajudar a juntar várias dívidas em uma única, com uma taxa de juros mais baixa e um pagamento mensal que se encaixe melhor em sua realidade financeira.
Por último, procure sempre se educar sobre finanças pessoais. Entender melhor como funcionam os empréstimos, assim como desenvolver seu planejamento financeiro, pode fazer uma enorme diferença nas decisões que você toma no futuro. A informação é uma ferramenta poderosa na proteção de seu patrimônio e na otimização de seus resultados financeiros.
Conclusão
O cálculo do custo total de um empréstimo pessoal é uma tarefa de extrema importância. Compreender cada um dos elementos que compõem essa soma pode fazer a diferença entre um bom e um mau negócio.
Portanto, nunca subestime a importância de pesquisar e comparar as opções disponíveis. Com informações adequadas e uma análise atenta, você poderá tomar decisões financeiras mais sábias e seguras. Isto não apenas o ajudará a economizar dinheiro, mas também permitirá que você construa uma base financeira mais sólida no longo prazo.